
Auto agenti 2027: deducibilità sale al 90% per elettriche e ibride
Con la Manovra 2027 il tetto di spesa deducibile per agenti e rappresentanti di commercio sale da 25.822,84 a 35.000 euro e l’aliquota passa dall’80% al 90% per auto elettriche e ibride. Ecco come cambiano acquisto, leasing e noleggio e le critiche di UNRAE.
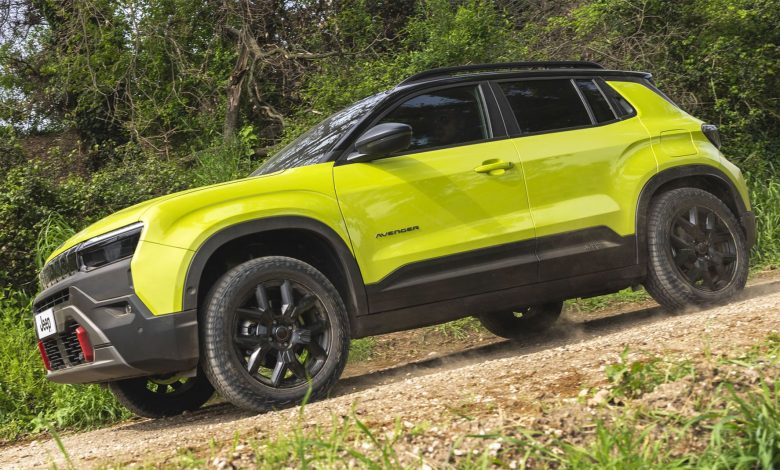
Il disegno legge di Bilancio 2027 introduce un’importante novità per la fiscalità legata alla mobilità professionale di agenti e rappresentanti di commercio. La Manovra punta a sostenere la transizione ecologica delle flotte aziendali e strumentali, ridefinendo le soglie di deducibilità per i veicoli a ridotto impatto ambientale.
Attualmente, le norme del Testo Unico delle Imposte sui Redditi (art. 168 del nuovo TUIR, ex art. 164) stabiliscono per questa categoria un limite fiscalmente riconosciuto pari a 25.822,84 euro in caso di acquisto dell’autovettura. Qualsiasi importo superiore a tale cifra non genera ammortamenti deducibili, indipendentemente dal costo effettivo sostenuto dal professionista. Con le modifiche in arrivo, la soglia massima di rilevanza fiscale salirà a 35.000 euro, ma esclusivamente per i modelli dotati di motorizzazione 100% elettrica oppure ibrida.
Si tratta di una norma che interviene esclusivamente sulla deducibilità dei costi per gli agenti e rappresentanti di commercio titolari di partita IVA, senza modificare la disciplina del fringe benefit per le auto aziendali assegnate ad uso promiscuo ai dipendenti.
Auto agenti 2027: cosa cambia per la deducibilità
La percentuale di deducibilità dei costi operativi e delle quote di ammortamento rimarrà fissata all’80% per i veicoli tradizionali a benzina o diesel, mentre salirà al 90% per le opzioni ad alimentazione alternativa. Per i propulsori endotermici restano invece confermati i parametri correnti, lasciando invariato sia il tetto massimo della spesa ammortizzabile sia la quota percentuale scaricabile a fini IRPEF.
L’intervento normativo intende offrire un incentivo concreto a chi percorre decine di migliaia di km ogni anno per ragioni di lavoro. L’aumento del tetto a 35.000 euro permette di ammortizzare una quota significativamente più alta del prezzo di listino delle moderne auto elettrificate, il cui costo medio d’acquisto risulta storicamente più elevato rispetto ai modelli tradizionali.
Rimangono fermi i requisiti per accedere al regime agevolato: l’auto deve essere direttamente utilizzata per lo svolgimento dell’attività di intermediazione commerciale e regolarmente registrata nei registri contabili.
Contratti leasing
Per quanto riguarda le formule alternative all’acquisto diretto, il testo del Ddl di Bilancio estende il nuovo tetto di 35.000 euro (al 90%) anche ai contratti di leasing, mentre per il noleggio a lungo termine resta invariato il limite massimo annuo di 5.164,57 euro, sul quale però la quota deducibile sale dall’80% al 90% (fino a 4.648,11 euro l’anno), ferma restando la conferma definitiva in Parlamento.
Ecco il giudizio UNRAE: “Il testo si limita a una timida apertura sul regime di deduzione dei costi per i veicoli di agenti e rappresentanti di commercio, una platea ristretta già titolare di un trattamento meno sfavorevole rispetto alle imprese, alzando il tetto di costo deducibile a 35.000 euro e porta la deducibilità dall’80% al 90% per auto elettriche e ibride. Una misura che lascia però fuori proprio le flotte aziendali, le sole in grado di generare i volumi necessari a rinnovare il parco e ad alimentare l’usato recente: era questo il cuore della richiesta, che legava la revisione della fiscalità a una più marcata chiave green”.
