
Perché in Italia la benzina costa cara e non si costruiscono nuove raffinerie (mentre i colossi incassano 53 miliardi)
La chiusura e la riconversione degli impianti italiani hanno aumentato la dipendenza dall'estero. Ma realizzarne di nuovi nell'era della transizione elettrica è un'ipotesi fuori mercato: ecco cosa c'è dietro i prezzi alle stelle.
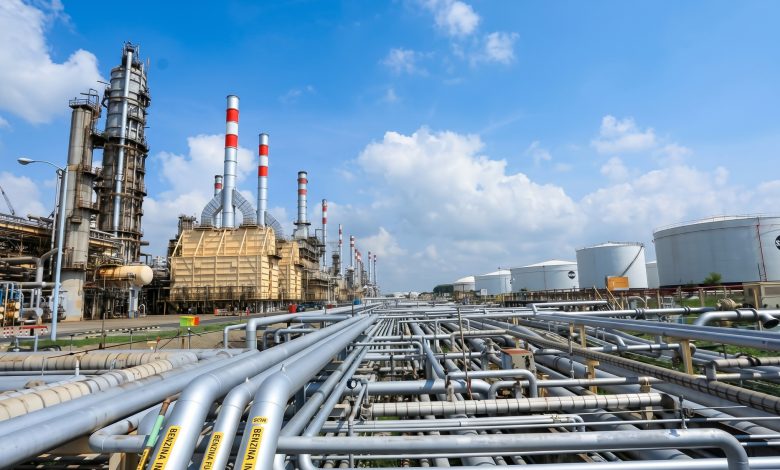
L’impennata dei prezzi dei carburanti al distributore è sostanzialmente legata ai crescenti costi di raffinazione, problema che riaccende un riflettore sulla capacità industriale italiana ed europea in questo settore. Negli ultimi quindici anni, la capacità di raffinazione in Italia ha subito un drastico ridimensionamento: diversi impianti storici sono stati chiusi o convertiti in bioraffinerie (come le strutture Eni di Porto Marghera e Gela), orientandosi esclusivamente sui biocarburanti. Se da un lato questo percorso risponde alle direttive comunitarie sulla decarbonizzazione, dall’altro ha ridotto la capacità di lavorazione del greggio tradizionale, aumentando la dipendenza dell’Italia dall’importazione di prodotti finiti dall’estero.
Il parco delle raffinerie italiano si è così ridotto drasticamente:
- Riconversione in Bioraffinerie: impianti storici dedicati alla lavorazione del greggio tradizionale sono stati fermati e convertiti alla produzione di biocarburanti (HVO/biodiesel da scarti vegetali e oli usati). I casi più noti sono Porto Marghera (Venezia, convertita nel 2014) e Gela (convertita nel 2019).
- Chiusure o trasformazione in depositi logistici: diversi altri impianti (come Mantova, Roma/Ponte Galeria o Falconara in fasi alterne) hanno cessato la raffinazione attiva del greggio, trasformando le strutture in puri hub di stoccaggio, logistica e distribuzione di carburanti importati da fuori.
Ha senso costruire nuove raffinerie in Italia per abbassare la benzina? Si possono riaprire?
Di fronte a prezzi della benzina e del diesel sempre più alti, ci si chiede se sia ipotizzabile la costruzione di nuove raffinerie sul territorio nazionale per aumentare l’offerta e calmierare i costi. La risposta degli esperti e dei tecnici del settore è nettamente negativa. Tecnicamente e giuridicamente è quasi impossibile che tornino a raffinare greggio tradizionale, per tre motivi principali:
- Smantellamento delle strutture fisiche: la conversione in bioraffineria comporta la modifica radicale degli impianti di cracking e desolforazione. Non basta “riaccendere un interruttore”: bisognerebbe ricostruire da capo i reattori per la lavorazione del petrolio grezzo.
- Normative ambientali e autorizzazioni VIA/AIA: i permessi ambientali per raffinare fossile in Italia sono decaduti o stati modificati. Ottenere nuove Autorizzazioni Integrate Ambientali (AIA) per impianti ad altissimo impatto emissivo richiede iter burocratici di anni, spesso bloccati da ricorsi e opposizioni locali (NIMBY).
- Insostenibilità economica: riaprire un impianto dismesso per lavorare petrolio tradizionale richiederebbe investimenti nell’ordine di centinaia di milioni (se non miliardi) di euro. Nessun gruppo energetico investirebbe capitali simili su infrastrutture destinate a essere penalizzate dalle politiche europee sul clima e dal blocco dei motori termici.
Realizzare da zero un moderno impianto di raffinazione richiede investimenti da diversi miliardi di euro e tempi di autorizzazione e cantiere superiori ai 7-10 anni. In un contesto di transizione energetica, condizionato dal blocco progressivo dei motori termici previsto dall’Unione Europea, nessun investitore privato o pubblico destinerebbe enormi capitali a infrastrutture destinate all’ammortamento pluridecennale. La vera sfida per l’Italia non è dunque costruire nuovi impianti fossili, ma ottimizzare le raffinerie esistenti e garantire che la transizione verso i carburanti sintetici ed e-fuel non si traduca in un ulteriore salasso per chi va al distributore.
L’impatto sugli automobilisti italiani e il mercato dei carburanti
In questo scenario, l’Italia paga il doppio prezzo di una capacità di raffinazione interna ridotta e di un mercato internazionale dominato da margini elevati. L’alto livello dei prezzi alla pompa riduce il potere d’acquisto dei guidatori e genera ripercussioni sul mercato nazionale, alimentando anche fenomeni illeciti come il traffico opaco e la contraffazione di carburanti.
Finché la transizione verso e-fuel, biocarburanti ed elettrico non sarà completata, la ridotta rete di raffinazione europea e i costi di importazione continueranno a mantenere elevata la tensione sui listini al distributore.
Il corto circuito globale: margini di raffinazione alle stelle e utili da 53 miliardi
Questa rigidità della capacità industriale si inserisce in un quadro globale da record. Mentre chi guida si trova ad affrontare il conto del pieno, dall’altro lato della filiera le multinazionali energetiche stanno registrando entrate straordinarie dovute proprio alla scarsità di capacità di raffinazione.
Secondo le stime di mercato diffuse da RBC Capital Markets, i cinque principali colossi petroliferi occidentali — BP, Chevron, ExxonMobil, Shell e TotalEnergies — si avviano a rendicontare profitti congiunti per il terzo trimestre vicini ai 53 miliardi di dollari. Si tratta di un dato più che raddoppiato rispetto allo stesso periodo dell’anno scorso.
A spingere questa crescita imponente è stato proprio l’elevato differenziale (crack spread) tra il costo del greggio grezzo e il prezzo finale dei prodotti raffinati alla pompa. Questa enorme mole di cassa ha riportato la “Big Oil” ai livelli di redditività dei grandi picchi storici.
Dove finiscono i profitti se non si investe in nuovi impianti?
Di fronte a un simile afflusso di liquidità, la strategia delle compagnie non prevede l’espansione della capacità produttiva o l’apertura di nuovi siti di raffinazione. I vertici aziendali hanno scelto la strada della massima cautela finanziaria, indirizzando le risorse verso la riduzione del debito e la remunerazione degli azionisti.
I dati LSEG evidenziano come l’indebitamento netto consolidato dei cinque giganti sia sceso intorno ai 150 miliardi di dollari, rispetto ai 200 miliardi dell’inizio dell’anno, alimentando al contempo dividendi stabili e corposi buyback azionari. Le incertezze geopolitiche nel Medio Oriente e il quadro normativo sulla decarbonizzazione spingono infatti le compagnie a congelare investimenti fossili ad alto rischio a lungo termine.
Domande Frequenti (FAQ) sui prezzi dei carburanti e sulla raffinazione
Il prezzo finale della benzina e del diesel alla pompa è influenzato principalmente dai margini di raffinazione (crack spread) schizzati alle stelle per la ridotta capacità di lavorazione globale, dal peso elevato di accise e IVA, dall’impatto delle tensioni geopolitiche sulla logistica e dalle oscillazioni del tasso di cambio Euro/Dollaro.
Sì, in Italia sono operative 10 raffinerie tradizionali (tra cui i poli di Sarroch, Priolo, Milazzo e Sannazzaro de’ Burgondi), affiancate da 2 bioraffinerie già convertite (Porto Marghera e Gela) e una terza in fase di trasformazione (Livorno).
Realizzare un nuovo impianto da zero richiede investimenti miliardari e dai 7 ai 10 anni tra autorizzazioni e cantieri. Con la transizione energetica in corso e lo stop ai motori termici previsto dall’UE, nessun investitore ritiene redditizio destinare capitali a nuove infrastrutture fossili ad ammortamento pluridecennale.
👇 Ti interessa questo argomento? Clicca sui tag qui sotto per esplorare tutti gli articoli e gli approfondimenti correlati!
